


大家好,欢迎参加本次关于政府采购审计实务的专题分享。今天我们将聚焦一个在部门预算执行审计中性质恶劣、危害巨大的问题——虚假招标。本次分享将结合最新的法规体系,从虚假招标的核心表现形式、定性依据、处理处罚、审计核查要点以及整改规范五个维度,为大家提供一套全面、精准的实务指引。希望通过今天的解析,能帮助大家在审计工作中更好地识别、认定和处理此类违规违法行为,共同维护政府采购的公平与公正。
本次分享将围绕六个核心部分展开。首先,我们将深入剖析虚假招标的三类典型表现形式,并结合真实案例加深理解。其次,我们会梳理2024年最新的法规依据,为精准定性提供法律支持。第三部分,我们将详细解读针对不同责任主体的处理处罚标准。第四部分,也是本次分享的重点,我们将介绍审计核查的关键环节和方法。第五部分,探讨如何进行有效的整改和长效机制建设。最后,我们会提供一个完整的2024年法规依据索引,方便大家查阅。
我们首先进入第一部分:看透虚假招标。虚假招标行为复杂多样,但在审计实践中,我们可以将其归纳为三大核心类型。这三类行为分别从不同环节破坏了政府采购的公平性,包括规避法定程序、操纵招标流程以及多方串通舞弊。接下来,我们将逐一解析这三类表现形式,并结合真实案例,帮助大家建立直观的认识。
第一类表现形式是规避公开招标。这类行为的核心是想方设法规避法律规定的公开招标程序。最常见的手法就是“化整为零”,就像我们案例中提到的,一个320万的项目被拆分成两个低于200万标准的项目,从而绕过了公开招标。另一种手法是虚构理由,比如声称项目紧急或有特殊需求,从而采用单一来源或竞争性谈判等非公开方式,但这些理由往往经不起推敲,且未履行必要的审批手续。审计人员需要重点关注项目拆分和非公开招标的审批文件真实性。
第二类表现形式是招标流程操纵。如果说规避招标是“绕路”,那么流程操纵就是在“路上设卡”。这种行为更加隐蔽,发生在招标过程中。
例如,采购人可能会在采购文件中设置一些看似合理但实际上只有某一家供应商才能满足的技术参数,也就是我们常说的“量身定制”。
或者在邀请招标环节,不按规定随机抽取,而是直接邀请自己心仪的供应商。
更严重的是,向特定供应商泄露标底等保密信息,这直接破坏了公平竞争的基础。
第三类,也是最严重的一类,是串通投标。这已经不是简单的流程违规,而是多方主体形成利益共同体,赤裸裸地操纵结果。比如,采购人与供应商提前谈好价格和供应商,整个招标过程只是走个形式。代理机构也可能参与其中,帮助供应商围标。供应商之间也可能达成“攻守同盟”,轮流坐庄。
重庆三峡学院的案例非常典型,虽然没有直接的利益输送证据,但从供应商、采购人到代理机构、评审专家,各方都在自己的环节上“出了问题”,共同导致了一个极其荒谬的结果,这本质上就是一种协同的虚假招标行为。
了解了虚假招标的表现形式后,我们进入第二部分:如何精准定性。定性的准确性直接关系到后续处理处罚的公正性。我们必须依据现行有效的法律法规,紧扣三大核心:一是是否符合法定的招标要求,二是是否遵守了流程规范,三是是否存在法律禁止的串通行为。接下来,我们将梳理最新的法律、行政法规和部门规章,为大家提供清晰的定性依据。
在法律层面,《政府采购法》和《招标投标法》是我们定性的主要依据。《政府采购法》的第二十五、二十七、二十八和三十四条,分别对串通行为、公开招标要求、禁止规避招标以及邀请招标程序做出了明确规定。这些条款为我们认定前面提到的三类虚假招标行为提供了直接的法律支持。同时,《招标投标法》中的“三公”原则和禁止串通的条款,也是我们在处理涉及工程类项目或适用《招标投标法》的货物服务项目时必须引用的重要依据。
除了法律,行政法规和部门规章提供了更具体、更细化的操作标准。例如,《政府采购法实施条例》就对“化整为零”和“量身定制”条款给出了明确的界定。最新的《集中采购目录及标准》则告诉我们具体的金额门槛是多少。而《非招标采购方式管理办法》和《货物服务招标投标管理办法》等,则对审批程序、禁止性行为和评标过程中的处理方式做出了详细规定。这些法规共同构成了我们精准定性的完整法律体系。
定性之后,就是处理处罚。第三部分,我们将探讨如何对虚假招标行为进行分层级、分主体的精准追责。虚假招标的情节有轻有重,从一般的流程违规到严重的串通舞弊,甚至可能涉嫌犯罪。因此,处理处罚也必须与其性质和情节相匹配。
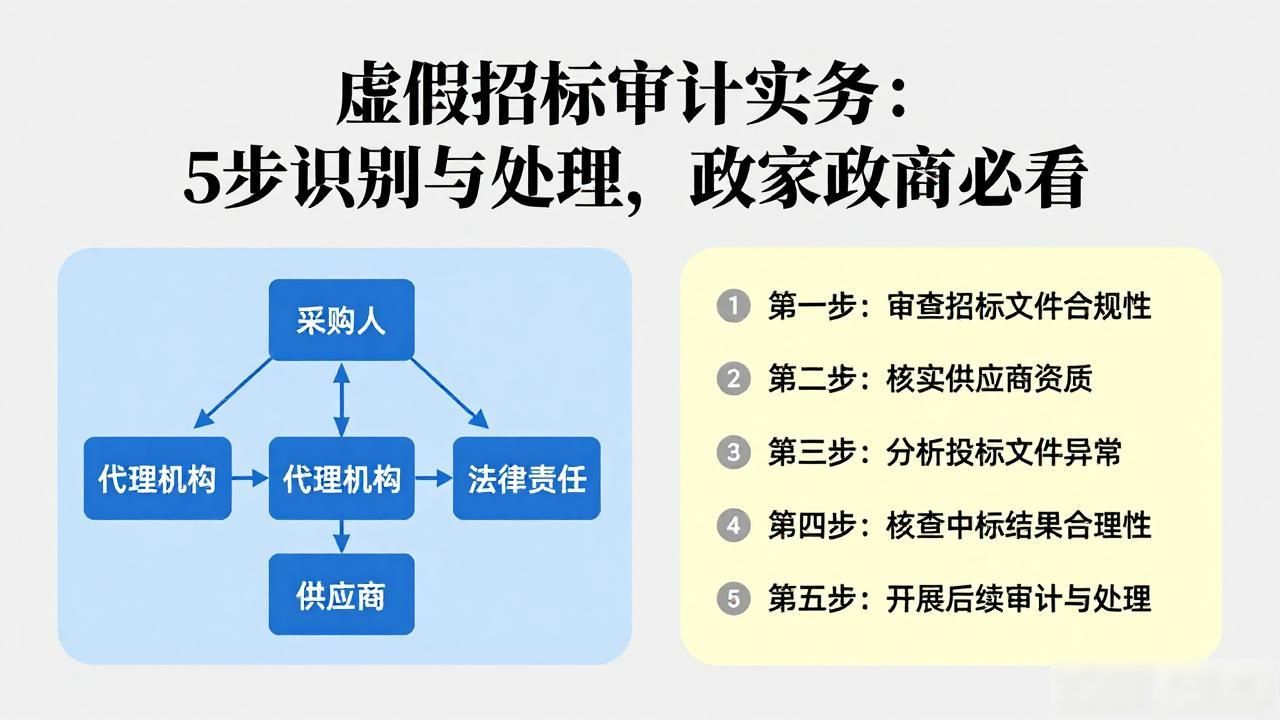
同时,采购人、代理机构、供应商等不同主体的责任也需要清晰界定,做到精准追责,不枉不纵。
在处理处罚的条款方面,我们同样需要依据《政府采购法》、《招标投标法》及其实施条例,以及《财政违法行为处罚处分条例》。这些法规根据行为的严重程度,设定了不同的处罚梯度。例如,《政府采购法》第七十一条和七十二条就区分了一般违规和严重违规的罚款比例。《招标投标法》则对不同类型的违规行为规定了具体的处罚措施。而《财政违法行为处罚处分条例》更侧重于对资金损失和责任人的处理,力度非常大。这些条款共同构成了我们追责的“工具箱”。
为了更直观地理解,我们制作了这张分主体处理处罚标准对照表。大家可以看到,针对采购人、采购代理机构和供应商这三类主要责任主体,法律规定了不同的处罚措施。对于采购人,处罚侧重于责令改正、罚款和对责任人的行政处分。对于代理机构,除了罚款,还可能面临暂停甚至取消代理资格的处罚。而对于供应商,处罚最为严厉,不仅会导致中标无效、罚款,还可能被列入黑名单,在1到3年内禁止参与政府采购活动,甚至追究刑事责任。表格下方的案例也印证了这一点。
接下来,我们进入第四部分,也是审计实务操作的核心——如何发现虚假招标。由于其隐蔽性,我们需要一套行之有效的核查方法。我们总结了“三维核查法”,即流程穿透、数据比对和证据固定。同时,我们的审计工作要聚焦于招标前、招标中和招标后这三个关键环节。通过这种立体的、全流程的审查,我们才能有效破解虚假招标的隐蔽性难题,精准发现问题线索。
审计工作应从事前开始。在招标前环节,我们的核心是核查“源头合规性”。首先是金额核查,要警惕项目拆分,审计人员需要有能力将同一预算项目下的多次采购进行整合,看其累计金额是否达到了公开招标标准。其次是审批核查,对于那些申请非公开招标的项目,要仔细审查其理由是否真实充分,必要时要进行函证或实地核实。最后是采购文件核查,要像“啄木鸟”一样,从技术参数、资质要求中发现是否存在为特定供应商“量身定制”的痕迹。
进入招标中环节,我们的重点是核查“流程公正性”。对于邀请招标,要检查名单是否随机产生,数量是否足够。对于所有投标文件,要进行交叉比对,寻找围标串标的蛛丝马迹,比如报价的异常一致、技术方案的高度雷同,甚至是文件格式的统一。此外,还要通过访谈和资料调阅,核查是否存在保密信息泄露的情况。这些都需要审计人员具备敏锐的洞察力和细致的工作作风。
招标结束并不意味着审计的结束。在招标后环节,我们要核查“结果匹配性”。首先要核对合同,看其内容是否与投标文件一致,是否存在“阴阳合同”。其次要追踪资金流向,这是发现利益输送的关键,要关注中标供应商与采购人、其他投标人之间的异常资金往来。最后,要进行绩效评估,如果一个项目价格奇高、质量低劣,那么我们就要反向追溯,很可能在招标环节就存在问题。重庆三峡学院的案例就是通过价格对比这个“后门”,最终揭开了整个虚假招标的黑幕。
发现问题后,如何整改是关键。第五部分,我们将探讨整改规范与长效机制建设。处理虚假招标问题,不能仅仅满足于就事论事,而要坚持“即时整改”和“长效机制”两手抓。一方面,要迅速纠正违规行为,挽回财政资金损失,对责任人进行问责。另一方面,更要着眼长远,从制度、技术和监管三个层面入手,建立起坚固的风险防线,从根本上防范问题的再次发生。
即时整改要求必须明确且有力。对于尚未完成的招标项目,要立即叫停。对于已经完成招标但尚未履约的,要果断撤销结果,重新来过。对于已经履约的,要重点关注资金损失和项目质量问题,该赔偿的赔偿,该整改的整改。最重要的是责任追究,必须督促相关部门对串通舞弊的责任人进行严肃处理,涉嫌犯罪的绝不姑息,必须移送司法机关。只有这样,才能形成震慑,体现审计的权威性。
除了即时整改,建立长效机制更为重要。在制度层面,采购人应完善内控制度,引入第三方审核,并建立责任追溯制度。在技术层面,要大力推广电子化招投标平台,利用技术手段实现全程留痕和智能预警,让违规行为无处遁形。在监管层面,财政、审计等部门要形成合力,建立黑名单制度,加强专项审计,并充分发挥社会监督的作用。通过制度、技术、监管三位一体的建设,才能真正筑牢防范虚假招标的坚固防线。
最后,我们为大家整理了本次分享所依据的主要法规文件索引。这份清单包含了截至2024年最新的法律、行政法规和部门规章。大家可以在实际工作中随时查阅这些文件,确保我们的审计工作始终在坚实的法律基础上进行。准确引用法规,是保证审计结论客观公正的前提。
我的分享到此结束。虚假招标的治理是一项长期而艰巨的任务,需要我们审计人员不断提升专业能力,保持职业敏感。希望今天的分享能对大家有所启发和帮助。接下来是问答环节,欢迎大家提问交流。谢谢大家!
评论一下吧
取消回复